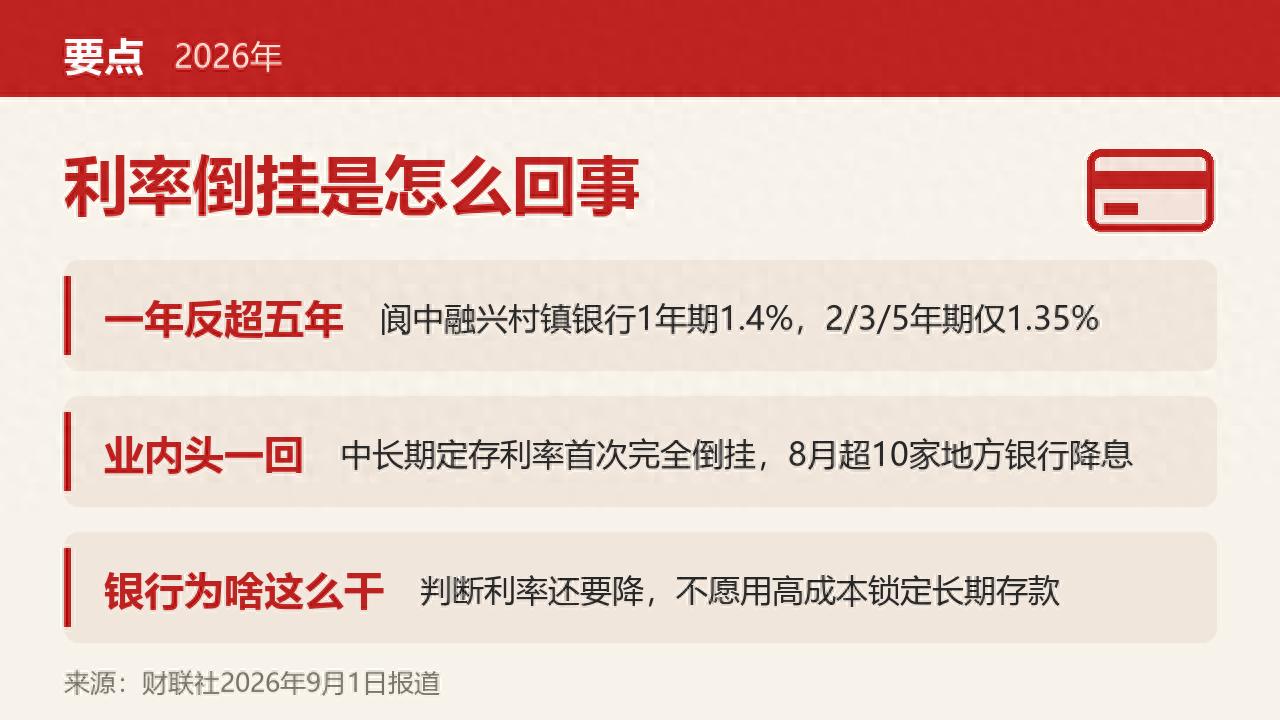
近期,阆中融兴村镇银行完成存款利率调整,自2026年8月25日起下调 2年期定期存款利率,调整之后,该行1年期整存整取定存利率 1.4%,2 年、3 年、5 年期统一为1.35%。至此该行成为业内首家1年期定存利率全面高于全部中长期定期产品的银行,打破了长期以来 “存期越长,利率越高” 的存款定价惯例,把存款利率倒挂推到了新的极端形态。
传统存款定价逻辑,是以时间换取收益,用更高利率补偿储户资金长期锁定的流动性牺牲。储户放弃资金灵活支配权,持有更久的定期存款,理应获得更高利息回报。而阆中融兴村镇银行此番定价,出现完全反向结果:同样本金,存 1 年期拿到的年化收益,要高于 2 年、3 年乃至 5 年期存款。从储户理性选择角度,几乎没有客户会主动选择中长期定期,锁上数年资金,却拿到更低的利息。
这种极端倒挂并非随意定价,背后折射出中小银行当下真实的负债经营考量。村镇银行本身客户基础薄弱,揽储竞争压力较大。拉长周期的长期存款,对银行而言是成本刚性的负债,一旦未来市场利率下行,高成本的长期存款会持续挤压净息差。压低中长期存款利率,本质是银行主动控制长期负债成本,避免沉淀大量高息长久期存款,优化自身负债久期结构。
但该模式也存在现实矛盾。一方面,定价会直接引导储户行为,资金会向 1 年期集中,银行难以吸收稳定的长期存款,负债端整体久期被动缩短,后续会加大存款滚动接续的压力,每一年都要面对储户到期资金重新选择的考验。另一方面,对普通储户也提出更高认知要求,固有存款理财经验不再完全适用,如若惯性选择长周期定存,反而会蒙受利息损失,储户需要仔细甄别各期限利率,不能再简单认为存得久就赚得多。
放眼行业,国内存款利率整体持续下行,各类创新、反常的存款定价陆续出现。阆中融兴村镇银行的极端倒挂案例,是中小银行平衡揽储需求与息差压力下的缩影。对行业来说,存款定价的边界正在重塑;对储户而言,过去的存款常识已经失效,办理定期存款前,务必要逐档核对利率水平,理性规划资金存放周期。
按常理,钱存得越久,银行给的利率越高。可现在反着来了。四川阆中融兴村镇银行8月25日调整了挂牌利率:一年期1.4%,两年、三年、五年反倒只有1.35%。存五年的利率,比存一年还低0.05个百分点。财联社9月1日的报道说,这是业内头一回中长期定存利率完全倒挂。
啥叫倒挂?就是利率这根线拧了个弯,长的不如短的。银行为啥这么干?说白了,它们判断利率往后还得降,现在要是用高利率把大家的钱锁定五年,等于给自己背上高成本的包袱。干脆把长期利率压低,不欢迎你存太久。8月这一个月,已经有超过10家地方银行下调了存款利率,9月上旬这事儿正被热议,后面保不齐还有银行跟进。
【同样10万块,选对银行一年多拿700元】
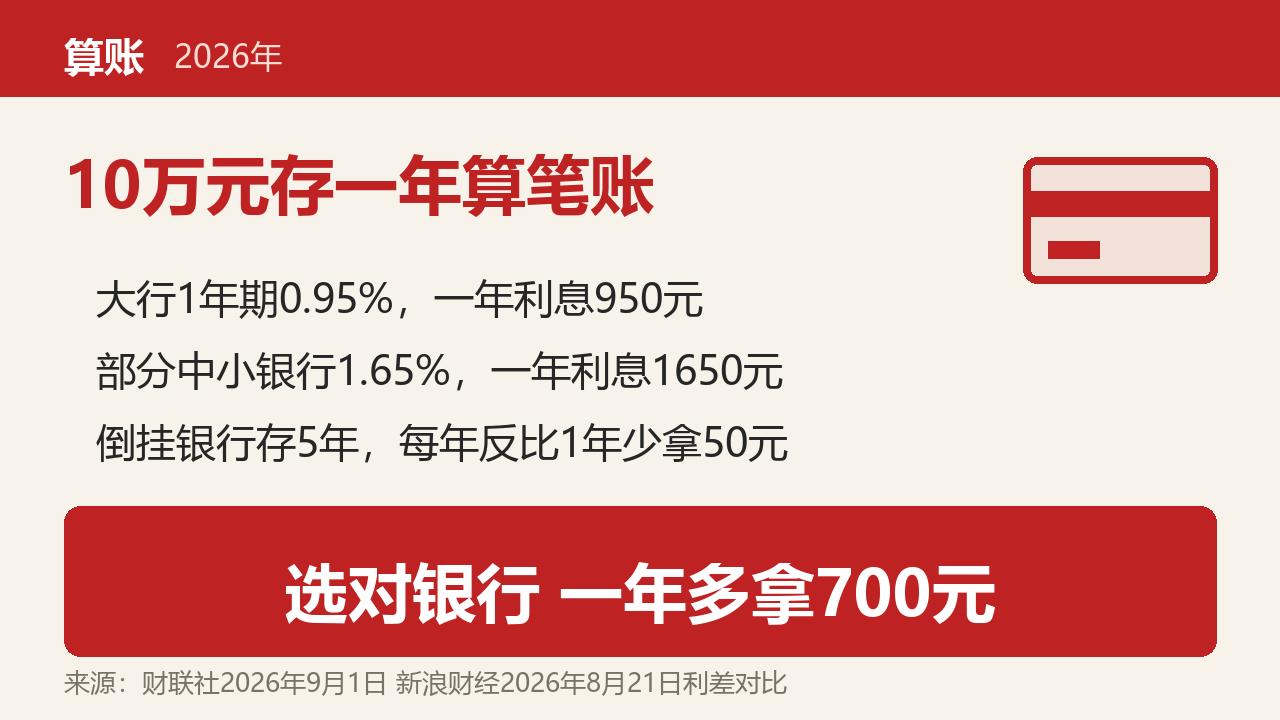
咱算笔实在账。现在大行一年期定存利率0.95%,一些中小银行能给到1.65%,差了70个基点。听着玄乎,换成钱就明白了:10万元存一年,放大行利息950元,放利率高的中小银行1650元,一年就差出700块。700块啥概念?够给老人买台不错的落地扇,或者全家出去涮两顿火锅。
碰上倒挂的银行,更得留个心眼。10万元在阆中融兴存一年,利息1400元;要是图省事直接锁定五年,每年利息反而只有1350元。钱被绑死五年,每年还少拿50块。中间急用钱想提前取?只能按活期算,亏得更多。这买卖怎么算都不划算。
【到期别懒,正确姿势就三步】
我妈那笔钱,我给她出的主意是这样的,你们也能照着做。到期前一两周,先打开手机银行,把几家银行的一年期利率挨个比一遍,哪家高存哪家。别嫌换银行麻烦,现在手机转账几分钟的事,不用专门跑网点排队。想锁长期也可以,先把三年五年的利率比清楚再下手,碰上倒挂的,宁可一年一存,到期再看着办。
有人担心小银行不安全,钱放进去不踏实。这个真不用慌。国家有存款保险制度,50万以内的存款全额兜底,真出了事照样赔,跟银行大小没关系。认准银行门口或手机银行页面上的存款保险标识,50万以内尽管放。钱要是多,就分几家存,每家都不超50万。
你家有存款快到期吗?打算接着转存还是换家银行?评论区报一下你打听到的利率,咱们互相通个气。我每天用大白话聊跟钱包有关的民生事,觉得有用点个关注,不迷路。
(信息来源:财联社2026年9月1日报道;新浪财经2026年8月21日利差对比)
本文来自投稿,图片来源于AI模型,如侵权请联系管理员。作者:邯郸之窗,如若转载,请注明出处:https://www.xztc.net/post/219.html